Une zone de pelouse détrempée, un compteur qui tourne alors que tous les robinets sont fermés, puis une facture anormalement élevée : une rupture sous terre peut rester invisible pendant plusieurs semaines. Lorsqu’une canalisation enterrée fuit dans le jardin, la prise en charge dépend moins de l’importance du sinistre que de trois questions : à qui appartient la conduite, quels dommages a-t-elle provoqués et quelles garanties figurent réellement au contrat ?
En France, l’assurance habitation ne couvre pas systématiquement les réseaux extérieurs. La localisation de la rupture, la réparation du tuyau, les travaux de terrassement, les infiltrations dans la maison et l’eau perdue constituent des dépenses distinctes, qui peuvent relever de protections différentes.

Prenons le cas de Claire, propriétaire d’une maison dont l’allée s’affaisse après une fuite souterraine. Son parcours permet de comprendre pourquoi un même incident peut mobiliser le service des eaux, un plombier, l’assureur du logement et, parfois, un voisin ou une entreprise de travaux, sans que l’un de ces intervenants ait nécessairement à régler l’ensemble de la facture.
Canalisation enterrée dans le jardin : identifier le propriétaire du réseau et le responsable
Avant ou après le compteur : un repère essentiel pour la prise en charge
Le premier réflexe consiste à situer précisément la rupture par rapport au compteur et à la limite de responsabilité définie par le règlement du service des eaux. Une conduite qui traverse une propriété privée n’appartient pas nécessairement au propriétaire du terrain sur toute sa longueur : l’emplacement physique ne suffit pas à déterminer qui doit intervenir.

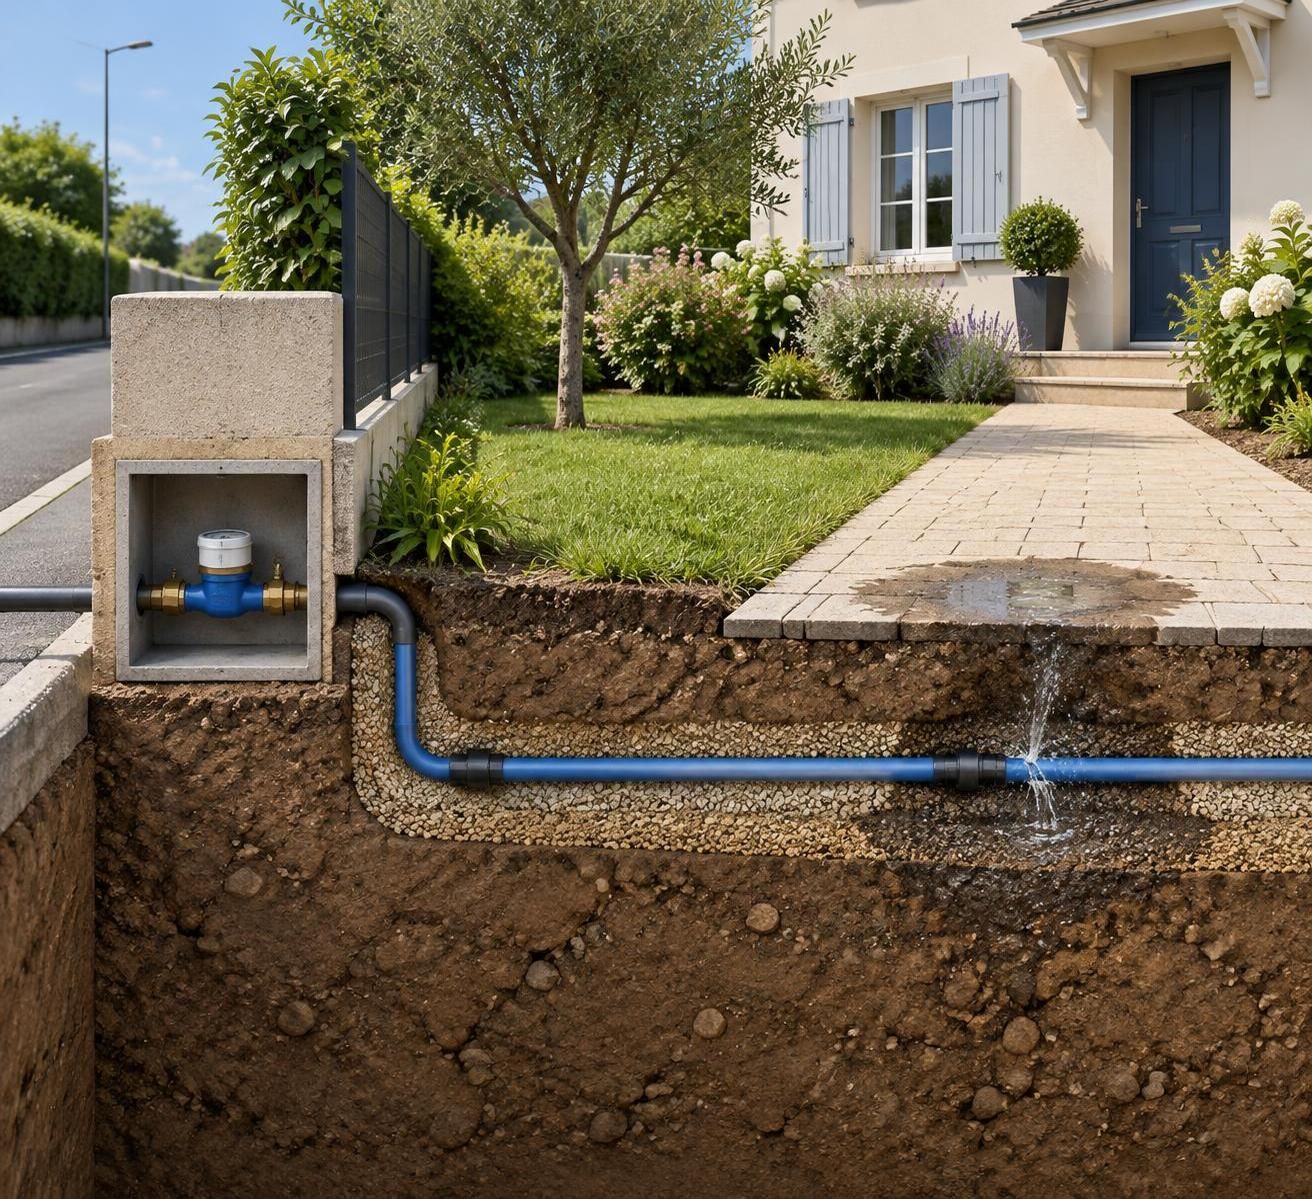
Sur l’alimentation en eau potable, la partie située après le dispositif de comptage relève généralement du réseau privatif. Toutefois, les configurations locales varient, notamment lorsque le compteur se trouve loin de la maison, dans un regard en limite de parcelle ou sur une voie voisine.
Chez Claire, le branchement parcourt vingt mètres sous l’allée avant d’atteindre la cuisine. Le technicien localise la rupture après le compteur : le service des eaux confirme alors que la remise en état de cette portion incombe au propriétaire, sans préjuger d’une éventuelle couverture par son contrat.
Propriétaire, locataire et copropriété : des obligations différentes
Dans une location, une rupture liée à la vétusté ou à un défaut structurel relève en principe des obligations du bailleur. Le locataire doit néanmoins signaler rapidement l’anomalie et prendre les mesures raisonnables pour éviter son aggravation, par exemple fermer l’arrivée d’eau lorsqu’elle est accessible.
Les petites réparations locatives ne doivent pas être confondues avec le remplacement d’une conduite enfouie devenue défaillante. Si une mauvaise utilisation ou une intervention fautive de l’occupant est établie, la répartition peut toutefois changer : la cause du désordre compte autant que la qualité de propriétaire ou de locataire.
Dans un ensemble immobilier, le règlement de copropriété et les plans permettent de distinguer un équipement commun d’un branchement individuel. Une canalisation desservant plusieurs logements peut relever du syndicat des copropriétaires, même lorsqu’elle passe sous un jardin à jouissance privative.
Entreprise de travaux ou voisin : rechercher un tiers responsable
Une fuite dans le jardin peut aussi résulter d’un coup de pelle mécanique, d’un forage ou d’un chantier voisin. Il faut alors conserver les dates d’intervention, les photographies et les coordonnées des entreprises, car ces éléments peuvent permettre d’exercer un recours contre le responsable et son assureur.
Imaginons qu’une clôture ait été posée quelques jours avant l’apparition d’une zone humide. La proximité chronologique constitue un indice, mais elle ne prouve pas à elle seule que l’artisan a percé le tuyau : un constat technique devra rapprocher la perforation des travaux effectués.
Lorsque des racines sont suspectées, le raisonnement reste comparable. Leur présence près du point de rupture ne suffit pas toujours à établir une faute du voisin ; l’état antérieur de l’installation, son étanchéité et le lien causal doivent être examinés.
Enfin, l’obligation de remettre un ouvrage en état et la responsabilité de l’assureur sont deux sujets distincts. Le propriétaire peut devoir commander les travaux alors même que sa police exclut cette dépense, puis obtenir éventuellement remboursement auprès d’un tiers reconnu responsable.
Pour Claire, cette étape évite de solliciter uniquement son assureur sans savoir quel équipement a cédé. Identifier le réseau et l’origine de la rupture permet d’adresser chaque demande au bon interlocuteur, avant même de comparer les garanties disponibles.
Assurance habitation et garantie canalisation : quelles dépenses sont réellement couvertes ?
Le dégât des eaux ne couvre pas automatiquement le tuyau défectueux
La garantie dégât des eaux vise des événements et des biens définis par le contrat. Elle peut indemniser les conséquences d’un écoulement sur les murs, les sols ou le mobilier assurés, sans pour autant financer le remplacement de l’élément à l’origine du problème.
Cette distinction surprend souvent les propriétaires : comment une compagnie peut-elle payer un parquet endommagé et refuser le tuyau responsable ? Parce que la couverture des conséquences et celle de la cause constituent deux engagements différents, avec leurs propres conditions, franchises et plafonds.
Une rupture extérieure qui ne détériore aucun bien garanti peut donc laisser très peu de dépenses couvertes par une formule standard. Si seule la pelouse est détrempée, il faut vérifier si les aménagements extérieurs et les conduites souterraines sont expressément inclus.
Recherche de fuite, terrassement et réparation : trois postes à distinguer
La recherche de fuite sert à localiser l’origine de l’écoulement, par écoute acoustique, gaz traceur ou autre procédé adapté. Certains contrats l’acceptent uniquement lorsqu’un sinistre garanti est constaté ; d’autres prévoient une extension pour les réseaux extérieurs, même sans infiltration dans le bâtiment.
Les frais d’accès constituent un autre poste : enlever des pavés, ouvrir une tranchée, évacuer la terre puis reboucher peut coûter davantage que remplacer quelques centimètres de conduite. Leur remboursement doit être vérifié séparément, tout comme la remise en place du revêtement.
Une option appelée garantie canalisation, protection des réseaux extérieurs ou assistance plomberie peut compléter le contrat. Son nom commercial ne suffit cependant pas : certaines offres organisent seulement l’intervention d’un professionnel, tandis que d’autres prennent en charge des dépenses dans une limite déterminée.
| Dépense constatée | Couverture à vérifier | Point de vigilance |
|---|---|---|
| Localisation de la rupture | Recherche de fuite | Réseaux enterrés et absence de dommage intérieur |
| Ouverture et rebouchage de la tranchée | Frais d’accès ou extension extérieure | Plafond et remise en état des revêtements |
| Remplacement du tronçon percé | Protection des canalisations | Réparation de la cause expressément prévue |
| Parquet ou mur endommagé | Dégât des eaux | Événement couvert et biens assurés |
| Eau facturée mais perdue | Garantie pertes d’eau et dispositif légal éventuel | Conditions et démarches distinctes |
Lire les exclusions et les plafonds avant d’accepter un devis
Les restrictions peuvent concerner l’arrosage automatique, les installations de piscine, les évacuations ou les équipements situés au-delà d’une certaine distance du bâtiment. Les obligations de protection contre le gel et les défauts d’entretien doivent également être examinés dans leur formulation exacte.
Une exclusion n’est pas valable par sa seule présence dans un courrier de refus : elle doit notamment respecter les exigences légales applicables, dont son caractère formel et limité. Demander la clause précise évite de se satisfaire d’une explication générale comme « les équipements extérieurs ne sont jamais couverts ».
Dans notre exemple, Claire reçoit un devis comprenant détection, terrassement et changement du raccord. Elle demande une ventilation détaillée plutôt qu’un prix global, car chaque ligne pourra recevoir une réponse différente de son gestionnaire.
Elle découvre aussi que le plafond annoncé englobe plusieurs prestations et qu’une franchise reste à sa charge. La bonne question n’est donc pas seulement de savoir si le sinistre est garanti, mais quelles dépenses seront remboursées et selon quelles limites.
Fuite dans le jardin : les démarches urgentes pour préserver son indemnisation
Limiter les pertes sans faire disparaître les preuves
Lorsqu’une zone devient anormalement humide, commencez par observer le compteur après avoir arrêté tous les usages d’eau. Un mouvement persistant peut révéler un écoulement sur l’installation située en aval, sans suffire à en déterminer l’emplacement exact ou la cause.
Si la situation le permet, fermez la vanne privative accessible et prévenez les occupants concernés. Ne manipulez pas un équipement réservé au service des eaux et ne descendez pas dans un regard dangereux : la sécurisation des personnes passe avant la conservation des biens.
Photographiez la surface détrempée, les fissures éventuelles et les relevés du compteur avec leur date. Si de l’eau atteint une installation électrique, éloignez-vous de la zone à risque et faites intervenir un professionnel compétent, sans toucher à du matériel humide.
Claire prend ainsi plusieurs clichés avant l’arrivée du plombier. Elle conserve également sa dernière facture et note que la consommation continue alors que la maison est inoccupée : ces observations permettront de reconstituer la chronologie, sans remplacer le diagnostic technique.
Déclarer le sinistre et demander un accord sur les investigations
La déclaration doit être transmise dans le délai prévu au contrat, lequel ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre pour ce type d’événement. Il est préférable de prévenir rapidement la compagnie, même si le montant total des travaux reste inconnu.
Décrivez les faits observés plutôt que d’affirmer une cause non démontrée. Une formulation comme « écoulement suspecté sur l’alimentation extérieure, localisation en cours » est plus utile qu’un diagnostic improvisé attribuant immédiatement la rupture au gel ou à un défaut de pose.
Avant une investigation coûteuse, demandez si un accord préalable, un prestataire agréé ou un plafond particulier s’applique. L’assistance peut parfois organiser l’intervention, mais cette organisation ne vaut pas nécessairement promesse de remboursement de toutes les opérations.
- Conserver les preuves : photographies, relevés, factures antérieures et échanges écrits.
- Obtenir un rapport : emplacement, nature de la conduite, origine probable et méthode de localisation.
- Détailler les devis : diagnostic, ouverture, plomberie, rebouchage et restauration des surfaces.
- Garder les éléments déposés : lorsque cela est possible, jusqu’aux instructions du gestionnaire ou de l’expert.
- Tracer les mesures d’urgence : heure de fermeture, intervention provisoire et dépenses engagées.
Réparer immédiatement ou attendre le passage de l’expert ?
Une expertise ne justifie pas de laisser l’eau s’écouler et aggraver les dégâts. Les mesures conservatoires et les réparations urgentes nécessaires doivent être distinguées des travaux définitifs qui peuvent attendre une validation ou un examen contradictoire.
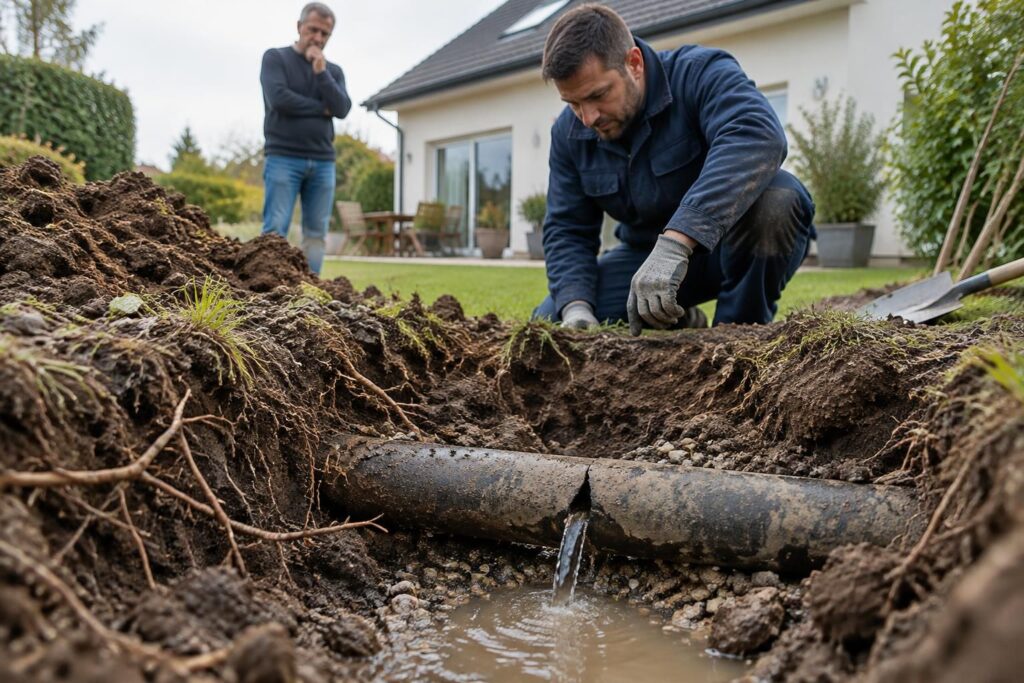
Si l’ouverture d’une tranchée est indispensable pour stopper la perte, demandez au professionnel de photographier chaque étape et de décrire ses constatations sur la facture. Un morceau de tube conservé et un compte rendu précis peuvent devenir déterminants si l’origine de la rupture est ensuite discutée.
Évitez, en revanche, de refaire toute l’allée ou de remplacer l’intégralité du branchement sans justification technique ni échange avec les parties concernées. La modernisation générale d’un équipement dépasse souvent la seule réparation des dommages imputables au sinistre.
Claire fait donc isoler la portion atteinte, puis transmet le diagnostic avant de choisir le revêtement définitif. Agir vite contre l’aggravation, tout en documentant chaque intervention, protège davantage qu’une attente passive ou qu’un chantier lancé sans traces.
Surconsommation après une canalisation enterrée percée : qui paie la facture d’eau ?
Le plafonnement légal concerne certaines fuites après compteur
La facture d’eau obéit à un mécanisme distinct de celui de l’assurance habitation. Pour un local d’habitation, une fuite sur une canalisation d’eau potable après compteur peut ouvrir droit, sous conditions, à un écrêtement de la consommation facturée, souvent associé au dispositif dit Warsmann.
Une augmentation est considérée comme anormale lorsque le volume consommé depuis le dernier relevé dépasse le double de la consommation moyenne de référence. Celle-ci est en principe calculée sur une période équivalente au cours des trois années précédentes, avec des règles de substitution lorsque cet historique n’est pas disponible.
Le mécanisme n’efface pas toute la surconsommation : lorsque les conditions sont réunies, l’abonné n’est pas tenu de payer la part dépassant le double de la référence. Cette nuance est essentielle pour établir son budget et ne pas confondre plafonnement légal et remboursement intégral.
Chez Claire, supposons une consommation de référence de 90 mètres cubes pour la période et un relevé de 270 mètres cubes. Si son dossier remplit les conditions applicables, le plafonnement ramène la consommation d’eau potable facturable à 180 mètres cubes, et non automatiquement à ses 90 mètres cubes habituels.
Faire réparer et transmettre l’attestation dans le délai prévu
Le service doit informer l’abonné lorsqu’il constate l’augmentation anormale, au plus tard lors de l’envoi de la facture correspondante. Pour bénéficier de l’écrêtement après réparation, il faut normalement produire dans le mois suivant cette information une attestation d’une entreprise de plomberie précisant la localisation de l’incident et la date des travaux.
Il est prudent de contacter immédiatement le distributeur pour connaître le formulaire et les modalités de transmission acceptés. Conservez une preuve de l’envoi : un dossier complet mais adressé hors délai peut entraîner un différend qu’une démarche anticipée aurait évité.
Ce régime ne couvre pas toutes les pertes domestiques. Les défauts touchant les appareils ménagers ainsi que les équipements sanitaires ou de chauffage sont exclus de ce dispositif ; une chasse d’eau défectueuse ne se traite donc pas comme une conduite d’alimentation rompue sous une terrasse.
Le seul fait qu’un tuyau soit enfoui ne suffit pas davantage à établir l’éligibilité. Pour un circuit d’arrosage ou une installation particulière, faites confirmer la qualification retenue par le service plutôt que de présumer l’application du plafonnement.
Assainissement et garantie pertes d’eau : deux vérifications complémentaires
La part liée à l’assainissement doit également être examinée lorsque l’eau s’est infiltrée dans le sol au lieu de rejoindre le réseau de collecte. Un traitement spécifique est prévu pour les volumes de fuite relevant du dispositif légal ; demandez que le calcul distingue clairement fourniture d’eau potable et redevance d’assainissement.
Une option contractuelle peut, de son côté, couvrir certaines pertes restant à charge, selon sa franchise et son plafond. Transmettez alors le décompte rectifié à votre compagnie : le même préjudice ne peut pas être indemnisé deux fois, mais des mécanismes différents peuvent se compléter.
Claire adresse donc deux demandes séparées : l’une au distributeur pour la facturation, l’autre à son gestionnaire pour les frais couverts par sa police. Elle vérifie ensuite que chaque réponse porte sur le bon poste et ne considère pas le remboursement du plombier comme le règlement automatique de l’eau perdue.
Une facture élevée se conteste avec une procédure propre, indépendante de la déclaration du sinistre immobilier. Cette séparation permet aussi de mesurer plus précisément le reste à charge avant d’accepter une proposition d’indemnisation.
Indemnisation d’une fuite enterrée : calculer le reste à charge et contester un refus
Franchise, plafond et vétusté : comprendre le montant proposé
L’acceptation du sinistre ne signifie pas que toutes les factures seront réglées sans déduction. Le calcul dépend des dépenses admises, des limites de garantie, de la franchise et, lorsque le contrat le prévoit, d’un éventuel abattement lié à la vétusté.
Demandez un décompte faisant apparaître chaque opération. Une ligne globale intitulée « règlement définitif » ne permet pas de comprendre si la remise en état de l’allée a été exclue, plafonnée ou simplement oubliée dans l’évaluation initiale.
Prenons un exemple purement illustratif : 1 800 euros de dépenses sont reconnus comme couverts, mais la protection applicable est plafonnée à 1 500 euros avec une franchise de 200 euros. Si les dispositions contractuelles prévoient ce mode de calcul, le versement atteint 1 300 euros, auquel il ne faut pas assimiler les autres frais éventuellement non garantis.
Le remplacement complet d’un ancien réseau peut aussi dépasser la remise en état nécessaire. Si le plombier recommande de renouveler trente mètres de tube alors que seul un raccord est percé, son rapport doit expliquer pourquoi une réparation locale serait techniquement insuffisante.
Refus de garantie : obtenir une motivation précise et répondre avec des preuves
En cas de refus, demandez la disposition exacte invoquée et son application aux faits constatés. Il faut distinguer une absence de garantie, une exclusion contractuelle et un désaccord sur la cause : ces situations n’appellent pas les mêmes arguments.
Si le gestionnaire affirme que l’usure explique la rupture, confrontez cette analyse au rapport du professionnel et aux pièces conservées. À l’inverse, une dépense explicitement extérieure au champ souscrit ne devient pas remboursable simplement parce qu’elle était urgente ou particulièrement élevée.
Une expertise contradictoire peut être utile lorsque le désaccord porte sur l’origine, l’étendue ou le coût des travaux. Vérifiez auparavant si une protection juridique ou une garantie honoraires d’expert finance cet accompagnement, et demandez une estimation de son coût.
Chez Claire, le premier règlement ne tient pas compte des pavés retirés pour accéder au branchement. Elle transmet le devis ventilé et les photographies du chantier : la discussion porte alors sur une clause identifiable relative aux frais d’accès, et non sur une demande générale de remboursement.
Réclamation et médiation : suivre un parcours écrit
Si les échanges avec le gestionnaire n’aboutissent pas, adressez une réclamation écrite au service compétent de la compagnie. Présentez une chronologie courte, les références du dossier, les clauses discutées et le montant demandé, en joignant uniquement les pièces utiles.
Après cette démarche préalable, le médiateur compétent peut être saisi selon les conditions d’admissibilité applicables. Une action judiciaire reste envisageable ; attention toutefois aux règles de prescription, souvent biennales en matière d’assurance, dont le point de départ et les causes d’interruption doivent être vérifiés selon le litige.
Une contestation efficace rapproche une dépense, une preuve et une clause précise : c’est cette méthode qui permet de défendre le reste à charge sans confondre obligations du propriétaire, dette d’eau et engagements contractuels.
L’assurance habitation couvre-t-elle toujours une canalisation enterrée dans le jardin ?
Non. Une formule courante peut couvrir certains dommages consécutifs sans prendre en charge le tuyau, le terrassement ou les aménagements extérieurs. Il faut vérifier les extensions, les exclusions, les franchises et les plafonds.
Qui doit payer si la conduite percée se trouve après le compteur ?
La réparation incombe généralement au propriétaire du réseau privatif, sous réserve de la configuration des installations, du règlement du service et d’un éventuel tiers responsable. Une garantie contractuelle peut rembourser tout ou partie des frais prévus.
Faut-il attendre un expert avant de stopper la fuite ?
Non. Il faut prendre les mesures nécessaires pour éviter l’aggravation, sans se mettre en danger. Photographiez les lieux, conservez les justificatifs et demandez au professionnel de documenter les travaux urgents avant toute remise en état définitive non indispensable.
Peut-on obtenir une réduction de la facture d’eau après une rupture souterraine ?
Oui, sous les conditions du dispositif légal applicable aux fuites sur certaines canalisations d’eau potable après compteur desservant un logement. L’attestation de réparation doit normalement être transmise dans le mois suivant l’information du service sur la consommation anormale.